Domain rackmixer.de kaufen?
Wir ziehen mit dem Projekt
rackmixer.de um.
Sind Sie am Kauf der Domain
rackmixer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rackmixer.de kaufen?
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
Ähnliche Suchbegriffe für Verschonung-von-Betriebsvermögen-bei
Top-Angebote
Produkte zum Begriff Verschonung-von-Betriebsvermögen-bei:
-
Danfoss Icon2 24V Konvertierungsmodul bei Verwendung von 24V StellantriebenDanfoss Icon2 Hauptregler Der Hauptregler Danfoss Icon2 wird für Fußboden heizungs- und Fußbodenkühlsysteme, zur individuellen Einzelraumtemperaturregelung verwendet. Er kann als verdrahtetes oder drahtloses System, bei Bedarf, auch als Kombination beider Systemarten konfiguriert werden. An den Hauptregler Icon2 werden die Thermostate Icon2 angemeldet und alle weiteren Konfigurationen durchgeführt. Die Installation und Einrichtung des Danfoss Icon2 Systems kann vereinfacht, durch Tastendruck am Icon2 Hauptregler oder mittels einer intuitiven Icon2 Inbetriebnahme-App erfolgen. Das System bietet folgende Funktionen (einige erfordern die erweiterte Version des Hauptreglers): Automatischer Abgleich (PWM+), der sicherstellt, dass der hydraulische Abgleich des Systems durch den Hauptregler auf Basis des tatsächlichen Raumtemperaturbedarfes erfolgt. Keine Voreinstellung am Verteiler erforderli...56,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BM U-Pfostenlasche zum Aufdübeln von Holzpfosten bei GartenzäunenDie feuerverzinkte Pfostenlasche in U-Form eignet sich zum Aufdübeln von Pfosten für Flecht-, Garten- und Sichtschutzzäunen. Sie ist am besten bei Zaunhöhen bis max. 150 cm zu verwenden. Länge: 200 mm Farbe: Stahl feuerverzinkt Geeignet für ..12,00 €*Versand: 12,50 €Sichere Weiterleitung zum Anbieter
-
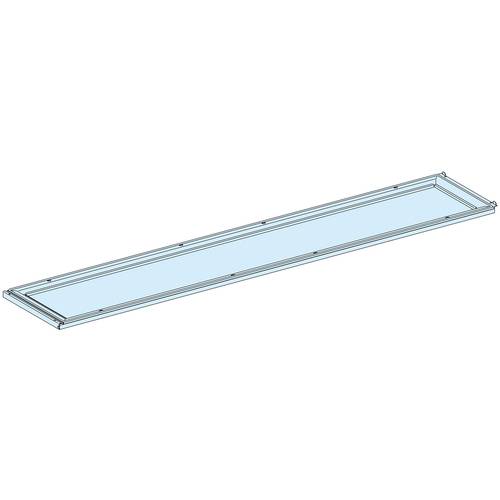
Schneider Electric LVS08756 PrismaSeT-P, Seitenwand, zusätzlich,bei Aneinanderreihung vonPrismaSeT P. Seitenwand zusätzlich bei einer Aneinanderreihung von zwei Schaltschränken mit unterschiedlichen Tiefen mit Schutzart IP55 und einer Tiefe von 400 mm. 2 Stück Seitenwände im Lieferumfang enthalten. Pulverbeschichtet in RAL9003 struktur.269,00 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter

-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
Top-Angebote
Produkte zum Begriff Verschonung-von-Betriebsvermögen-bei:
-
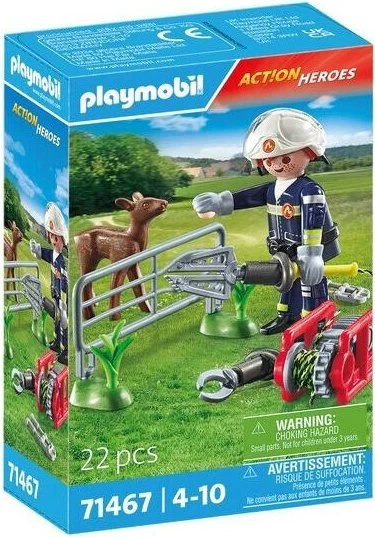
Feuerwehrleute bei der Rettung von TierenPlaymobil Action Heroes - Baukasten / Set, Thema: Polizei und Feuerwehr und Verkehrsmittel, Material: Plastik, 22 Steinen, empfohlen ab 4 Jahren Das Set 71467 Feuerwehr bei der Tierrettung führt Ihr Kind in die spannende Welt der Feuerwehrleute ein, die mit verschiedenen Werkzeugen ein gefangenes Reh retten. Die Figuren und das weitere Zubehör8,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Biohort Antikondensvlies zur Aufnahme von Kondenswasser bei GerätehäusernMit diesem selbstklebenden Antikondensvlies können Sie das Dach bzw. die Styrodur Dämmungsplatten (siehe Zubehör) Ihres Biohort Gerätehauses verkleiden und so Kondenswasser vermeiden. Die Lieferung/Bestellung erfolgt in Laufmeter. Den Bedarf an ..23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Danfoss Icon2 24V Konvertierungsmodul bei Verwendung von 24V StellantriebenDanfoss Icon2 Hauptregler Der Hauptregler Danfoss Icon2 wird für Fußboden heizungs- und Fußbodenkühlsysteme, zur individuellen Einzelraumtemperaturregelung verwendet. Er kann als verdrahtetes oder drahtloses System, bei Bedarf, auch als Kombination beider Systemarten konfiguriert werden. An den Hauptregler Icon2 werden die Thermostate Icon2 angemeldet und alle weiteren Konfigurationen durchgeführt. Die Installation und Einrichtung des Danfoss Icon2 Systems kann vereinfacht, durch Tastendruck am Icon2 Hauptregler oder mittels einer intuitiven Icon2 Inbetriebnahme-App erfolgen. Das System bietet folgende Funktionen (einige erfordern die erweiterte Version des Hauptreglers): Automatischer Abgleich (PWM+), der sicherstellt, dass der hydraulische Abgleich des Systems durch den Hauptregler auf Basis des tatsächlichen Raumtemperaturbedarfes erfolgt. Keine Voreinstellung am Verteiler erforderli...56,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hat eine GbR Betriebsvermögen?
Eine GbR (Gesellschaft bürgerlichen Rechts) ist eine Personengesellschaft, bei der das Betriebsvermögen den Gesellschaftern gemeinsam gehört. Das bedeutet, dass die Vermögenswerte und Schulden der GbR den Gesellschaftern anteilig zuzurechnen sind. Das Betriebsvermögen umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb der GbR genutzt werden, wie z.B. Maschinen, Fahrzeuge, Lagerbestände oder auch immaterielle Werte wie Patente oder Markenrechte. Somit kann man sagen, dass eine GbR Betriebsvermögen hat, das den Gesellschaftern gemeinsam gehört. **
-
Wann gehört ein Gebäude zum Betriebsvermögen?
Ein Gebäude gehört zum Betriebsvermögen, wenn es unmittelbar dem Betrieb dient und somit für betriebliche Zwecke genutzt wird. Dies kann beispielsweise der Fall sein, wenn das Gebäude als Produktionsstätte, Lager oder Büro genutzt wird. Zudem muss das Gebäude im Eigentum des Unternehmens stehen oder langfristig gepachtet sein. Die Nutzung des Gebäudes muss also in direktem Zusammenhang mit der betrieblichen Tätigkeit stehen. In der Regel wird ein Gebäude zum Betriebsvermögen gezählt, wenn es überwiegend betrieblich genutzt wird und nicht primär für private Zwecke. **
-
Wann darf ein PKW ins Betriebsvermögen?
Ein PKW darf grundsätzlich ins Betriebsvermögen eines Unternehmens aufgenommen werden, wenn er ausschließlich betrieblich genutzt wird. Dies bedeutet, dass der PKW zu mehr als 50% für betriebliche Zwecke verwendet werden muss. Zudem muss die private Nutzung des Fahrzeugs versteuert werden. Es gibt jedoch Ausnahmen, beispielsweise wenn der PKW als reines Nutzfahrzeug eingesetzt wird. Es ist wichtig, die genauen steuerlichen Vorschriften zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob ein PKW ins Betriebsvermögen aufgenommen werden kann. **
-
Wann lohnt sich ein Pkw im Betriebsvermögen?
Ein Pkw lohnt sich im Betriebsvermögen, wenn er überwiegend betrieblich genutzt wird. Dies ist der Fall, wenn mehr als 50% der Gesamtnutzung des Fahrzeugs betrieblich bedingt ist. Zudem können die Kosten für den Pkw steuerlich geltend gemacht werden, was zu einer Entlastung der Betriebskosten führen kann. Auch die Abschreibung des Fahrzeugs kann im Betriebsvermögen vorgenommen werden, was steuerliche Vorteile mit sich bringt. Letztendlich hängt die Frage, ob sich ein Pkw im Betriebsvermögen lohnt, von der individuellen betrieblichen Nutzung und den steuerlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Verschonung-von-Betriebsvermögen-bei
-
BM U-Pfostenlasche zum Aufdübeln von Holzpfosten bei GartenzäunenDie feuerverzinkte Pfostenlasche in U-Form eignet sich zum Aufdübeln von Pfosten für Flecht-, Garten- und Sichtschutzzäunen. Sie ist am besten bei Zaunhöhen bis max. 150 cm zu verwenden. Länge: 200 mm Farbe: Stahl feuerverzinkt Geeignet für ..12,00 €*Versand: 12,50 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric LVS08756 PrismaSeT-P, Seitenwand, zusätzlich,bei Aneinanderreihung vonPrismaSeT P. Seitenwand zusätzlich bei einer Aneinanderreihung von zwei Schaltschränken mit unterschiedlichen Tiefen mit Schutzart IP55 und einer Tiefe von 400 mm. 2 Stück Seitenwände im Lieferumfang enthalten. Pulverbeschichtet in RAL9003 struktur.269,00 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
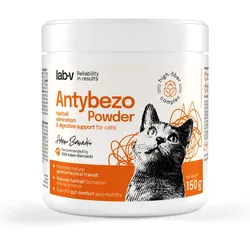
Lab-v Antybezo Powder – Unterstützung bei der Beseitigung von Haarballen und der Verdauung bei Katzen 150gAntybezo Powder ist ein Präparat, das die natürliche Entfernung von Haarballen (Bezoaren) aus dem Verdauungstrakt von Katzen unterstützt und deren Neubildung hemmt.11,69 €*Versand: 3,80 €Sichere Weiterleitung zum Anbieter
-
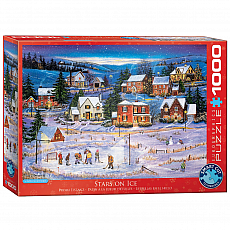
eurographics Puzzle - Eislaufen bei Nacht von Patricia Bourque - 1000 Teile 301043Lachen garantiert ? mit diesem humorvollen Wintermotiv von EuroGraphics. Das Puzzle ?Eislaufen bei Nacht? von Patricia ... 1 x Puzzle - Eislaufen bei Nacht von Patricia Bourque - 1000 Teile Anleitung in: (teilweise nur als Download) T12,73 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen?
Die gängigsten Methoden zur Inventarisierung und Verwaltung von Betriebsvermögen sind die manuelle Erfassung in Excel-Tabellen, die Nutzung von spezieller Software wie ERP-Systemen und die Verwendung von Barcode- oder RFID-Technologie zur Kennzeichnung und Verfolgung von Vermögenswerten. Jede Methode hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die am besten geeignete Methode für die spezifischen Anforderungen des Unternehmens auszuwählen. Eine regelmäßige Überprüfung und Aktualisierung der Inventarisierungsmethoden ist entscheidend, um eine genaue und effiziente Verwaltung des Betriebsvermögens sicherzustellen. **
-
Was ist der Unterschied zwischen Reinvermögen und Betriebsvermögen?
Das Reinvermögen bezieht sich auf den Wert des Vermögens einer Person oder eines Unternehmens abzüglich aller Verbindlichkeiten. Es gibt an, wie viel Vermögen übrig bleibt, wenn alle Schulden beglichen sind. Das Betriebsvermögen hingegen bezieht sich speziell auf das Vermögen eines Unternehmens und umfasst alle Vermögensgegenstände, die für den Geschäftsbetrieb genutzt werden, wie zum Beispiel Maschinen, Gebäude und Vorräte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im Besitz einer Privatperson sind und nicht zum Betriebsvermögen eines Unternehmens gehören. "GmbH-Anteile im Betriebsvermögen" hingegen bedeutet, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und für betriebliche Zwecke genutzt werden. Die Unterscheidung ist wichtig für steuerliche und rechtliche Aspekte. **
-
Was bedeutet "GmbH-Anteile im Privatvermögen oder im Betriebsvermögen"?
"GmbH-Anteile im Privatvermögen" bedeutet, dass die Anteile einer GmbH im persönlichen Besitz einer Einzelperson sind und nicht zum Betriebsvermögen gehören. Diese Anteile werden als private Investition gehalten. "GmbH-Anteile im Betriebsvermögen" hingegen bedeuten, dass die Anteile einer GmbH zum Vermögen eines Unternehmens gehören und Teil des Geschäftsbetriebs sind. Diese Anteile dienen dem Unternehmen als Beteiligung an einer anderen Firma. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.